Dax · DAX · Europe
Die tägliche DAX Analyse auf Datenbasis: wo der DAX aktuell steht, wie Trend, Marktbreite und Anlegerstimmung (Sentiment) die aktuelle Marktphase bestimmen, und wie sich vergleichbare Konstellationen seit 1995 entwickelt haben.
High Risk Regime bleibt bestehen, kurzfristiger Ausblick bleibt ungünstig
Der Dax stieg am Montag um 0,8 % und schloss bei 25.277,7, wobei 79,5 % der Indexmitglieder stiegen und 7,7 % neue 52-Wochen-Hochs erreichten, während nur 20,5 % fielen; steigende Aktien machten auch 78,5 % des Gesamtvolumens aus, was auf eine starke interne Beteiligung hinweist.
Voller Zugang. Ohne Verzögerung.
Basic Members erhalten jeden Tag freien Zugriff auf einen bestimmten Markt pro Woche. Premium Members erhalten täglich Zugriff auf alle 29 Märkte, inklusive des DAX.
Kostenlos starten · Keine Kreditkarte erforderlich
Eine kompakte Analyse der DAX Indikatoren: Trend, Trend Quality (Marktbreite) und Sentiment über den kurz- und mittelfristigen Horizont, einschließlich der Positionierung von Smart Money und Dumb Money.
Kurzfristige TREND-Indikatoren zeigten eine leichte Verbesserung gegenüber der vorherigen Beobachtung, wobei der Trend Score von 0,00 auf 33,33 stieg. Das Advance-/Decline 20 Days Momentum und der WSC Short-Term Trend Index wurden beide bullish, was auf eine positive Verschiebung im kurzfristigen Preismomentum und eine breitere Beteiligung von Aktien, die über ihren 26-Wochen-Hochs handeln, hinweist. Allerdings zeigen die Trend Trader Index Lines weiterhin, dass beide Envelope-Linien fallen, was auf eine zugrunde liegende strukturelle Schwäche hinweist. Der Modified MACD bleibt negativ, was eine anhaltende Verschlechterung des kurzfristigen Momentums widerspiegelt, und der Markt schloss unter seinem 50-Tage gleitenden Durchschnitt, wobei die EMA 50 Line ebenfalls fällt. Der Trend Trader Index wechselte zu neutral, was auf eine Pause in der Richtungsüberzeugung hindeutet.
Die TREND QUALITY verbesserte sich deutlich, wobei der Score von 16,67 auf 50,00 stieg und sich von negativem zu neutralem Terrain bewegte. Diese Verbesserung wurde durch einen bullish Umschwung im Percentage of Stocks Above 20-Day MA untermauert, der nun zeigt, dass die Mehrheit der Aktien über diesem wichtigen kurzfristigen Durchschnitt handelt. Der Modified McClellan Oscillator Daily wurde ebenfalls bullish, was darauf hindeutet, dass steigende Aktien die fallenden im Momentum übertreffen. New Highs vs. New Lows Daily bleibt unterstützend, mit mehr Aktien, die neue Jahreshöchststände als Tiefststände erreichen. Allerdings bleibt Vorsicht geboten, da das Percentage of Stocks Above 50-Day MA negativ bleibt und sowohl der Upside-/Downside Volume Index Daily als auch der Modified McClellan Volume Oscillator Daily weiterhin negative Volumenströme widerspiegeln.
Das SENTIMENT bleibt unverändert bei einem neutralen Wert von 50,00. Das Percentage of Stocks with RSI(14) below 30 hebt weiterhin einen extrem überverkauften Markt hervor, wobei mehr als 25 % der Indexmitglieder in den letzten drei Tagen überverkaufte Bedingungen registrierten, was die Wahrscheinlichkeit eines kurzfristigen Aufschwungs erhöht. Allerdings bleibt die realisierte Volatilität in % (10d) über ihrem 75. Perzentil erhöht, was ein negatives Signal für die kurzfristige Risikobereitschaft darstellt. Andere Sentiment-Indikatoren, wie das CBOE Total Put-/Call Ratio Daily, 9-to-1 Up-/Down Days und das Percentage of Stocks with RSI(14) above 70, bleiben neutral und beeinflussten die Gesamtbewertung nicht wesentlich.
Mittelfristige TREND-Indikatoren blieben stabil, wobei der Trend Score unverändert bei 25,00 blieb und eine negative Tendenz beibehielt. Der WSC Mid-Term Price Trend bleibt bullish, aber dies wird durch den WSC Trend Index ausgeglichen, der weiterhin ein bearish Umfeld signalisiert, da der Prozentsatz der Aktien, die über ihren 52-Wochen-Hochs handeln, gedämpft bleibt. Der Markt schloss unter seinem 100-Tage gleitenden Durchschnitt, und die EMA 100 Line fällt weiterhin, was den Mangel an nachhaltigem Aufwärtsmomentum in der mittelfristigen Struktur verstärkt.
Die TREND QUALITY im mittelfristigen Bereich bleibt schwach, wobei der Score unverändert bei 20,00 bleibt. Das Percentage of Stocks Above 150-Day MA liefert weiterhin ein positives Signal, was darauf hindeutet, dass die Mehrheit der Aktien immer noch über diesem längeren mittelfristigen Durchschnitt liegt. Allerdings bleibt das Percentage of Stocks Above 100-Day MA negativ, und sowohl der Modified McClellan Oscillator Weekly als auch der Advance-/Decline Index Weekly zeigen weiterhin, dass fallende Aktien und Momentum die steigenden übertreffen. Der Upside-/Downside Volume Index Weekly spiegelt ebenfalls eine schwache Nachfrage wider, wobei das Volumen zugunsten fallender Aktien ausfällt.
Das SENTIMENT im mittelfristigen Bereich bleibt negativ bei 40,00, mit wenig Veränderung gegenüber der vorherigen Beobachtung. Der WSC Capitulation Index zeigt weiterhin positives Momentum in Smart Money Flows, und die AAII Bulls & Bears Survey wurde bullish, was ein strukturelles Bull-Market-Signal von Privatanlegern anzeigt. Allerdings bleibt die realisierte Volatilität in % (20d) erhöht, und der Smart Money Flow Index bestätigt die aktuellen Marktniveaus nicht. Der WSC Capitulation Index FT spiegelt weiterhin einen negativen Ausblick von Smart Money wider. Andere Sentiment-Indikatoren, wie das Z-Score Put-/Call Ratio und das Hindenburg Omen, bleiben neutral.
Der Dax handelt innerhalb eines schwachen strukturellen Bull Markets, definiert durch die Long-Term Market Health, die knapp unter der 60er-Schwelle liegt. Das aktuelle Regime ist High Risk und Risk-Off, was eine Verschlechterung der Short-Term und Mid-Term Market Health widerspiegelt, während der längerfristige Hintergrund konstruktiv bleibt. Dieses Regime besteht seit über einem Monat, wobei die kurzfristigen Bedingungen durch defensive Positionierung und begrenzte Aufwärtsbeteiligung gekennzeichnet sind.
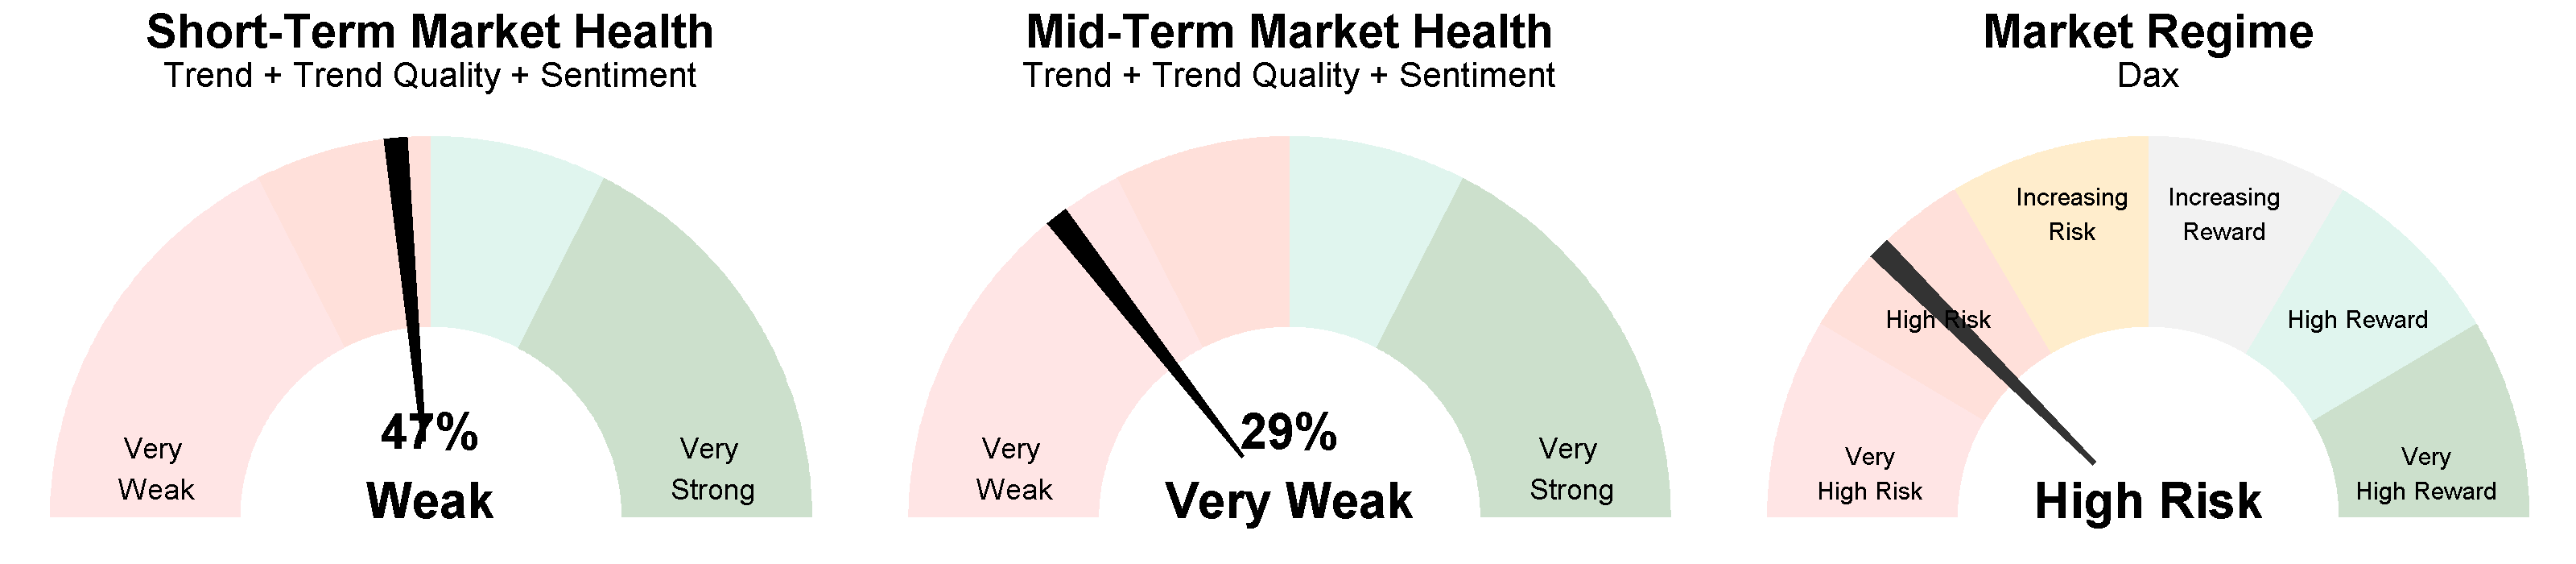
Historisch gesehen hat dieses Regime seit 1995 eine annualisierte Rendite von -8,4 % mit einer Sharpe Ratio von -0,37 geliefert, verglichen mit einer Buy-and-Hold-Benchmark von +14,1 % pro Jahr und einer Sharpe von 0,66. Die Volatilität ist im Großen und Ganzen ähnlich wie bei Buy-and-Hold mit 23,1 % gegenüber 21,3 %. Der durchschnittliche maximale Drawdown liegt bei -0,69 %, und die Up-Day-Rate beträgt 50,9 %, basierend auf einer Stichprobe von 235 Beobachtungen.
Historische Rendite des DAX je Marktphase: die Entwicklung der sechs Market Regimes seit 1995 im Vergleich zur Buy-and-Hold-Benchmark. Die aktuelle Marktphase ist als Aktiv gekennzeichnet.
High Risk| Market Regime | Zeitanteil | Episoden | Rendite p.a. | Positive Tage | Ø positiver Tag | Ø negativer Tag | Volatilität | Sharpe |
|---|---|---|---|---|---|---|---|---|
| Risk-On · 63,2 % der Zeit | ||||||||
| Very High Reward | 52,0 % | 351 | 44,6 % | 57,9 % | 0,7 % | -0,6 % | 14,4 % | 3,10 |
| High Reward | 5,0 % | 139 | 44,3 % | 56,8 % | 0,9 % | -0,8 % | 18,2 % | 2,43 |
| Increasing Reward | 6,2 % | 96 | 67,6 % | 57,1 % | 1,3 % | -1,2 % | 27,0 % | 2,50 |
| Risk-Off · 36,8 % der Zeit | ||||||||
| Increasing Risk | 15,6 % | 361 | -22,8 % | 49,0 % | 0,8 % | -1,0 % | 19,3 % | -1,18 |
| High Risk | 7,3 % | 235 | -8,4 % | 50,8 % | 1,0 % | -1,1 % | 23,1 % | -0,37 |
| Very High Risk | 13,9 % | 158 | -44,9 % | 45,6 % | 1,6 % | -1,7 % | 37,1 % | -1,21 |
| Benchmark · Buy & Hold | ||||||||
| Gesamtzeitraum | 100.0% | n/a | 14,1 % | 54,5 % | 0,9 % | -0,9 % | 21,3 % | 0,66 |
Renditen annualisiert; Anteil positiver Tage, durchschnittliche Tagesrenditen, Volatilität und Sharpe Ratio auf Basis historischer Tagesdaten seit 1995. Die historische Entwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Die Short-Term und Mid-Term Market Health Scores deuten auf einen gedämpften kurzfristigen Ausblick hin. Historisch gesehen haben vergleichbare Phasen in der nächsten Woche eine ungefähr gleichmäßige Aufteilung zwischen positiven und negativen Ergebnissen gezeigt, mit einer leichten negativen Neigung am nächsten Handelstag. Einmonatige Ergebnisse haben einige Verbesserungen gezeigt, aber das Gesamtmuster bleibt gemischt und weist im unmittelbaren Zeitraum keine klare Richtungstendenz auf.
Die aktuelle Kombination aus Short-Term und Mid-Term Market Health positioniert das Regime als moderat stabil, mit einer 59,5%igen Wahrscheinlichkeit, in den nächsten fünf Handelstagen im Risk-Off zu bleiben (High Risk 52,4 %, Very High Risk 4,8 %, Increasing Risk 2,4 %).
Das historische Marktumfeld in diesem Regime hat dazu geführt, das Exposure zu reduzieren oder eine defensive Haltung beizubehalten, bis klarere Anzeichen einer Verbesserung auftreten. Die Positionierung hat sich in ähnlichen Episoden im Allgemeinen von aggressiver Risikobereitschaft entfernt und tendiert zu Vorsicht.
You are currently viewing a placeholder content from X. To access the actual content, click the button below. Please note that doing so will share data with third-party providers.
More Information